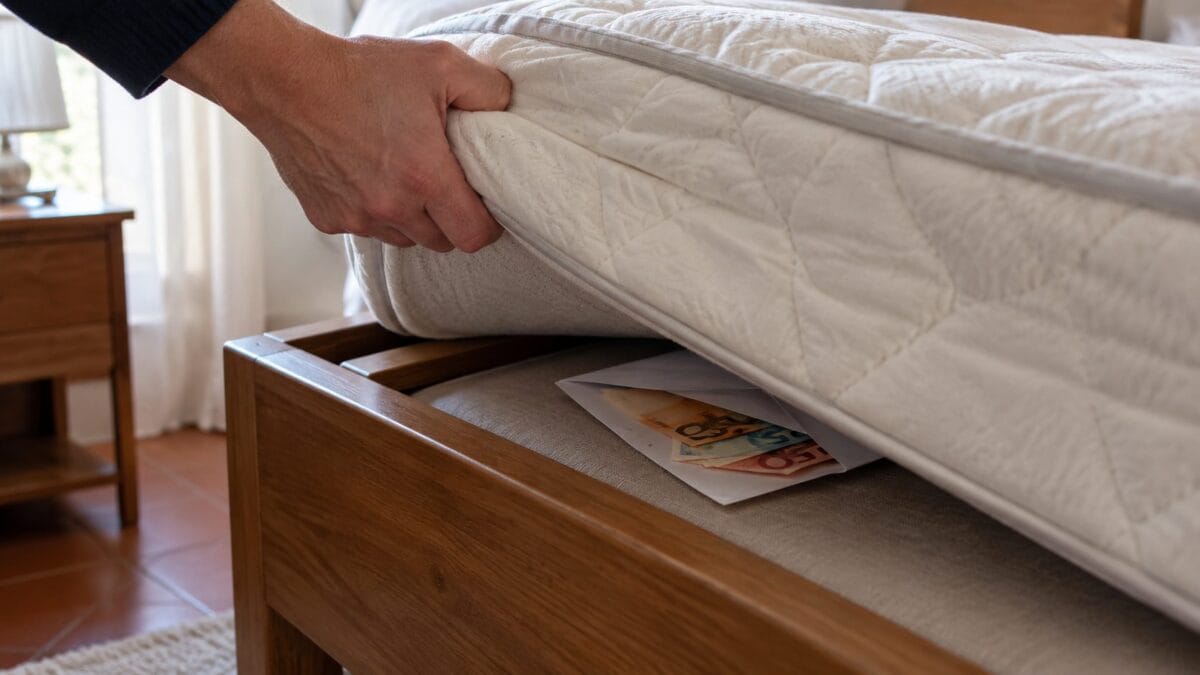
C'è un'abitudine che resiste al passare del tempo: nascondere i risparmi sotto il materasso, in un cassetto o dentro un vecchio armadio. Per alcune persone è una questione di prudenza, per altre un modo per avere sempre del denaro a disposizione senza dipendere da banche, carte e applicazioni. Ma tenere molti contanti in casa è davvero una scelta sicura? La risposta è meno scontata di quanto sembri. Conservare banconote nella propria abitazione non è di per sé vietato, ma comporta rischi che spesso vengono sottovalutati: dai furti agli incendi, fino alla perdita di potere d'acquisto causata dall'inflazione. E c'è anche un altro aspetto da considerare: cosa succede quando si decide di versare in banca una somma importante accumulata nel tempo?
Si possono tenere soldi contanti in casa? Cosa dice la legge
Partiamo da una domanda molto comune: è legale conservare denaro sotto il materasso?
In Italia, non esiste un limite generale alla quantità di contanti che una persona può custodire nella propria abitazione.
Puoi quindi decidere di tenere una parte dei tuoi risparmi in casa, anche per un periodo prolungato.
La situazione cambia quando il denaro viene utilizzato per effettuare trasferimenti o pagamenti.
Le norme italiane prevedono infatti limiti all'uso del contante nei trasferimenti tra soggetti diversi.
Questi limiti non vanno confusi con la semplice detenzione delle banconote.
In altre parole, possedere contanti in casa e utilizzarli per pagare un'altra persona sono due situazioni differenti.
Resta naturalmente importante che il denaro abbia un'origine lecita e che siano stati rispettati gli eventuali obblighi fiscali applicabili.
Il primo rischio: i soldi nascosti in casa possono essere rubati
Il problema più evidente riguarda la sicurezza.
Un conto bancario e una mazzetta di banconote nascosta in camera da letto non offrono le stesse forme di protezione.
Se qualcuno entra in casa e trova il denaro, recuperarlo può essere molto difficile.
Le banconote, a differenza di molti strumenti di pagamento elettronici, non possono essere bloccate a distanza.
Una volta sottratte, possono essere spese o trasferite rapidamente.
E i nascondigli considerati più ingegnosi non sono necessariamente sicuri.
Materassi, cassetti, armadi, scatole e libri sono luoghi domestici facilmente accessibili durante un furto.
Anche una cassaforte può migliorare la protezione soltanto se è adatta allo scopo e installata correttamente.
Nascondere bene i soldi non equivale a metterli al sicuro.
Il secondo rischio: incendio, acqua e deterioramento delle banconote
Un altro problema riguarda i danni materiali.
Le banconote possono essere rovinate da incendi, allagamenti, umidità e altri incidenti domestici.
Un tubo che perde o un'infiltrazione d'acqua possono compromettere il luogo in cui sono conservati i risparmi.
Anche un incendio può distruggere in pochi minuti denaro accumulato nel corso di anni.
Esistono procedure per richiedere la sostituzione di banconote in euro danneggiate, ma non è detto che sia sempre possibile ottenere un rimborso.
La Banca d'Italia, secondo le regole dell'Eurosistema, può sostituire banconote autentiche danneggiate quando sono soddisfatte determinate condizioni.
Per esempio, generalmente è necessario presentare più della metà della banconota oppure dimostrare che la parte mancante è stata distrutta.
Se il denaro viene completamente distrutto e non rimangono elementi sufficienti per la verifica, il recupero può diventare impossibile.
Conservare grandi somme in casa significa quindi esporsi anche a eventi che non dipendono da un furto.
Il terzo rischio: l'inflazione riduce il valore dei soldi sotto il materasso
C'è poi un rischio meno visibile, ma molto concreto: la perdita di potere d'acquisto.
Una banconota da 50 euro conserva il proprio valore nominale.
Con il passare del tempo, però, potrebbe permettere di acquistare meno beni e servizi rispetto a oggi.
Questo accade quando i prezzi aumentano.
Facciamo un esempio puramente illustrativo.
Immagina di tenere 10.000 euro in contanti per cinque anni, senza utilizzarli.
Se i prezzi aumentassero mediamente del 2% all'anno, dopo cinque anni quei 10.000 euro avrebbero un potere d'acquisto equivalente a circa 9.057 euro di oggi.
Non significa che le banconote siano diminuite di numero.
Significa che, con la stessa cifra, potresti comprare meno cose.
L'inflazione effettiva può essere superiore o inferiore a quella ipotizzata nell'esempio.
Il punto, però, non cambia: il denaro lasciato fermo in contanti non produce interessi e non offre una protezione automatica contro l'aumento dei prezzi.
Tenere soldi in banca è sempre più sicuro?
Il confronto tra contanti e deposito bancario richiede qualche precisazione.
Il denaro custodito in banca non è esposto agli stessi rischi fisici delle banconote nascoste in casa.
I conti, però, possono avere costi di gestione, condizioni contrattuali e rischi specifici.
È importante distinguere anche tra conto corrente, conto deposito e prodotti di investimento: non sono la stessa cosa.
In Italia, i depositi ammissibili presso le banche aderenti ai sistemi di garanzia sono generalmente tutelati fino a 100.000 euro per depositante e per banca, secondo le condizioni previste dalla normativa.
La tutela non significa che qualsiasi prodotto finanziario sia garantito.
Azioni, obbligazioni e altri investimenti non diventano automaticamente protetti soltanto perché acquistati attraverso una banca.
Prima di scegliere dove custodire i propri risparmi, quindi, è utile verificare le caratteristiche dello strumento utilizzato.
Cosa succede se versi in banca i soldi che tenevi sotto il materasso?
È una situazione più comune di quanto si pensi.
Una persona conserva contanti per anni, poi decide di depositarli sul proprio conto.
Il versamento di denaro contante non è automaticamente illecito.
La banca, però, può effettuare verifiche nell'ambito degli obblighi antiriciclaggio.
A seconda delle circostanze, potrebbe chiedere informazioni sull'origine delle somme.
Questo non significa che ogni versamento importante sia sospetto o che comporti automaticamente un controllo fiscale.
Le verifiche dipendono da diversi fattori, tra cui l'operatività del cliente e la coerenza delle movimentazioni con il suo profilo.
Per questo è prudente conservare, quando disponibili, documenti utili a ricostruire la provenienza del denaro.
Possono essere rilevanti, per esempio, documenti relativi a prelievi precedenti, redditi, donazioni o altre operazioni lecite.
Non esiste una regola secondo cui i soldi tenuti in casa diventano illegali quando vengono depositati in banca.
È però importante poter fornire spiegazioni veritiere e documentabili, se richieste.
Quanti soldi conviene tenere in casa per le emergenze?
Tenere una piccola quantità di contanti a disposizione può avere una sua utilità.
Può servire in caso di temporanei problemi ai pagamenti elettronici, interruzioni della corrente o altre difficoltà pratiche.
Non esiste, però, una cifra universale adatta a tutte le famiglie.
La somma dipende dalle esigenze personali, dalle spese quotidiane e dalla possibilità di accedere ad altri strumenti di pagamento.
Per alcune persone possono essere sufficienti poche banconote.
Altre potrebbero avere necessità differenti.
La cosa importante è distinguere una riserva di contanti per le piccole emergenze dalla scelta di conservare in casa una parte consistente del proprio patrimonio.
Nel secondo caso, i rischi di furto, perdita e deterioramento diventano particolarmente rilevanti.
E se i soldi vengono nascosti in freezer, nei libri o nei barattoli?
In rete circolano numerosi suggerimenti sui posti in cui nascondere il denaro.
C'è chi pensa al congelatore, chi utilizza vecchie scatole e chi preferisce nascondigli ricavati nei mobili.
Queste soluzioni possono sembrare originali, ma non eliminano i rischi.
Il denaro può essere trovato durante un furto, danneggiato dall'umidità o dimenticato.
Nascondigli improvvisati possono inoltre rendere difficile il recupero delle banconote in caso di emergenza.
Per questo non è utile considerare un luogo domestico come completamente sicuro.
La protezione del denaro richiede una valutazione più ampia della semplice scelta del nascondiglio.
Soldi sotto il materasso: perché questa abitudine resiste ancora oggi?
L'espressione «soldi sotto il materasso» richiama un'idea di sicurezza molto radicata.
Avere banconote fisicamente a disposizione può dare la sensazione di mantenere il pieno controllo dei propri risparmi.
È una percezione comprensibile, soprattutto per chi preferisce utilizzare il contante o ha poca familiarità con gli strumenti digitali.
Ma disponibilità immediata e sicurezza non sono sinonimi.
Il denaro custodito in casa è facilmente accessibile al proprietario, ma può esserlo anche a chi non dovrebbe averne accesso.
Inoltre, non produce un rendimento e può perdere potere d'acquisto nel tempo.
Per valutare come conservare i risparmi è quindi utile considerare non soltanto la comodità, ma anche i rischi e le tutele disponibili.
Quindi è una buona idea tenere i soldi sotto il materasso?
La risposta dipende soprattutto dalla quantità di denaro.
Conservare una piccola somma di contanti per le necessità quotidiane può essere ragionevole. Tenere tutti i risparmi sotto il materasso, invece, espone a rischi evitabili.
Un furto, un incendio o un allagamento possono compromettere il denaro custodito in casa.
Anche quando non accade nulla, l'inflazione può ridurne progressivamente il potere d'acquisto.
Per questo, prima di accumulare grandi somme in banconote, è utile valutare alternative adeguate alle proprie esigenze, tenendo conto di sicurezza, accessibilità, costi e garanzie.
Il materasso può sembrare un posto semplice in cui conservare i soldi, ma non è progettato per proteggerli.